به گزارش خبرنگار نگین حاشیه،
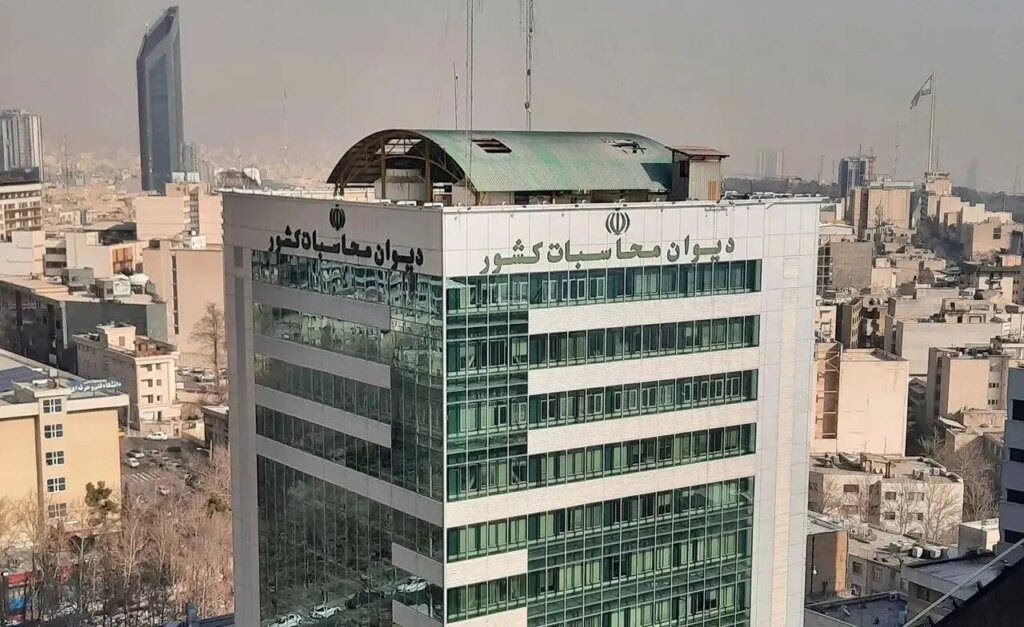
دیوان محاسبات قصد دارد به موضوع شفافیت مالی شرکتهای خیریه ورود کند. بنا بر آمار رسمی دیوان محاسبات، هزاران شرکت خیریه در کشور حتی ابتداییترین الزام شفافیت مالی را رعایت نکردهاند؛ این درحالی است که گردش مالی، معافیتهای مالیاتی، نفوذ چهرههای سیاسی و ضعف نظارت بر خیریهها همواره محل بحث و سوال بوده و این مراکز را به یکی از حساسترین حوزههای اجتماعی کشور تبدیل کرده است.
«دست به خیر داشتن» در فرهنگ ایرانی همواره مورد تحسین بوده و جایگاه ویژهای داشته است. فرهنگی که در طی زمان و همزمان با مدرن شدن زندگی، از اشکال کهن خود همچون کمک به همسایه و برگزاری گلریزون خارج شده و در قالب نهادهای مدنی تحت عنوان خیریهها تداوم یافته است.
همنشینی این فرهنگ با مذهب در گذر زمان به خیریهها جایگاه خاصی داده که کمتر شاهد نقد عملکردها بودهایم و حتی پرسشگری درباره عملکرد مالی این موسسات نیز چندان معمول نیست. این درحالی است که بنا به تجربه تمام کشورهای توسعهیافته، هرچه یک نهاد مقدستر و مورد اعتمادتر باشد، باید تحت نظارت دقیقتری قرار گیرد، زیرا اعتماد عمومی زمانی شکل میگیرد که شهروندان بدانند پولی که به نام کمک به بیماران، کودکان، سالمندان یا خانوادههای محروم پرداخت کردهاند، دقیقاً کجا هزینه شده است.
خبر اخیر دیوان محاسبات دقیقاً از همین نقطه اهمیت پیدا میکند. بر اساس اعلام این نهاد، از میان ۹ هزار و ۲۸۴ شرکت خیریه ثبت شده در کشور، تنها ۲ هزار و ۵۵۵ شرکت اقدام به انتشار صورتهای مالی خود کردهاند و ۶ هزار و ۷۲۹ شرکت تکلیف قانونی مربوط به انتشار اطلاعات مالی را انجام ندادهاند. این آمار تنها یک عدد نیست؛ نشانهای از یک شکاف عمیق در ساختار شفافیت مالی کشوری است که سالانه حجم قابل توجهی از کمکهای مردمی در آن جابهجا میشود.
مسئله فقط تخلف نیست؛ مسئله عدم شفافیت است
در مواجهه با چنین آماری نباید به دام سادهسازی افتاد. هیچکس نمیتواند صرفاً به دلیل منتشر نشدن صورتهای مالی، همه این شرکتها را متهم به فساد کند، زیرا میان عدم شفافیت و وقوع جرم فاصله قابل توجهی وجود دارد. این، اما به معنی ایجاد حاشیه امن برای خیریهها نبود و این پرسش را باقی میگذارد که وقتی قانون انتشار صورتهای مالی را الزامی کرده، چرا حدود سهچهارم این شرکتها از اجرای آن خودداری کردهاند؟
به هر حال هرجا که شفافیت و اطلاعات دقیق وجود نداشته باشد، شائبه متولد میشود؛ حتی اگر تخلفی هم صورت نگرفته باشد. به همین خاطر نیز سالهاست که مقامهای رسمی و کارشناسان نسبت به خلأهای نظارتی در این حوزه هشدار میدهند. مثلا محمدرضا صباغیان یک دهه قبل و زمانی که نایب رئیس کمیسیون امور داخلی کشور بود، تاکید داشت که ایجاد سامانههای نظارتی بر موسسات خیریه میتواند به جلوگیری از پولشویی و برخی سوءاستفادههای مالی از جمله فرار مالیاتی در پوشش امور خیریه کمک کند. اهمیت این اظهارات در آن است که موضوع پولشویی یا فرار مالیاتی در پوشش خیریه را نه رسانهها، بلکه خود مسئولان و قانونگذاران مطرح کردهاند.
در همان مقطع محمود اولیایی، نایبرئیس کمیسیون مسئولیت اجتماعی اتاق ایران، نیز هشدار داده بود که برخی فعالان اقتصادی برای بهرهمندی از مزایای مالیاتی به سراغ سازوکارهای مرتبط با خیریهها میروند. این هشدارها در حالی مطرح میشد که هنوز هیچ سازوکار فراگیر و موثری برای انتشار عمومی اطلاعات مالی همه خیریهها شکل نگرفته بود.
پرویز فتاح نیز در زمان ریاست خود بر کمیته امداد از کلاهبرداری تعدادی از خیریهها و مؤسسههای عامالمنفعه خبر داده بود و از فقدان نظارت برمؤسسههای خیریه ابراز نگرانی کرده بود.
خیریه؛ مقدستر از آن که حسابرسی شود؟
یکی از مشکلات مزمن در فضای عمومی ایران، نگاه تقدسآمیز به برخی نهادهای عمومی است. گویی پرسیدن سوال درباره عملکرد مالی یک خیریه، نوعی مخالفت با کار خیر محسوب میشود. اما در عمل دقیقاً عکس این موضوع صادق است. کار خیر زمانی اعتبار پیدا میکند که حسابرسی شود. موسسهای که سالانه میلیاردها تومان کمک دریافت میکند باید بیش از یک شرکت خصوصی پاسخگو باشد، نه کمتر از آن.
یکی از ابعاد کمتر مورد توجه ماجرا، مسئله معافیتهای مالیاتی است. خیریهها در تمام دنیا از برخی مشوقها و معافیتهای مالیاتی برخوردارند
در بسیاری از کشورها، خیریهها به صورت سالانه تمامی جزئیات مالی خود را منتشر میکنند؛ از میزان کمکهای دریافتی گرفته تا هزینهکرد پروژهها، حقوق مدیران، املاک تحت اختیار و منابع درآمدی. در ایران، اما هنوز انتشار چنین اطلاعاتی در بسیاری از موارد به یک مطالبه عمومی تبدیل نشده است.
شاید به همین دلیل است که هر چند سال یک بار، یک پرونده تازه درباره املاک، معافیتها، منابع مالی یا نحوه فعالیت برخی مجموعههای خیریه به تیتر رسانهها تبدیل میشود.
سیاست و خیریه؛ ترکیبی که همیشه سوالبرانگیز است
یکی از مهمترین دلایل حساسیت افکار عمومی، پیوند گسترده برخی موسسات خیریه با چهرههای سیاسی و مدیران ارشد کشور است. طی دو دهه گذشته بارها رسانهها به حضور سیاستمداران، مدیران دولتی، نمایندگان مجلس، شهرداران و بستگان برخی مسئولان در هیاتامنا یا ساختار مدیریتی موسسات خیریه پرداختهاند. ذات این موضوع غیرقانونی نیست. حتی میتوان استدلال کرد که حضور افراد شناختهشده میتواند به جذب کمکهای مردمی و گسترش فعالیتهای عامالمنفعه کمک کند. اما زمانی که چنین جایگاههایی با عدم شفافیت مالی همراه شود، پرسشها آغاز میشود.
اگر به آرشیو رسانههای ایران رجوع کنیم، نمونههای متعددی از جنجالهای مرتبط با موسسات خیریه پیدا میشود. در برخی موارد، موضوع به نحوه واگذاری زمین و املاک به موسسات خیریه مرتبط بوده است. در برخی دیگر، منابع مالی، شیوه اداره موسسه یا ارتباط آن با شخصیتهای سیاسی مورد سوال قرار گرفته است.
خبرسازترین و جنجالیترین نمونه نیز حواشی خیریه همسر قالیباف بود که مدتها در مرکز توجه رسانهها و فعلان سیاسی قرار داشت؛ فقره دیگر هم ماجراهای «مصاف». قصد باز کردن سر این قصههای طولانی را نداریم، اما آن ماجرا، فارغ از درستی یا نادرستی ادعاها، اخبار و شایعات؛ نشان داد که هر جا اطلاعات مالی و اداری به صورت کامل منتشر نشود، زمینه برای ایجاد مناقشههای دائمی فراهم خواهد شد.
مشکل وقتی بیشتر میشود که در بسیاری از این پروندهها، افکار عمومی هیچگاه به یک پاسخ روشن، مستند و مورد توافق دست پیدا نمیکند. چنین فضایی نه فقط به اعتبار نهادهای مورد انتقاد ضربه میزند، بلکه اعتماد عمومی به کل بخش خیریه را نیز تضعیف میکند.
سلبریتیها، خیریهها و حسابرسی گمشده
در سالهای اخیر چهرههای مشهور هنری، ورزشی و رسانهای نیز به بازیگران مهم عرصه خیریه تبدیل شدهاند. بسیاری از این افراد توانستهاند از سرمایه اجتماعی خود برای جذب کمک به بیماران، کودکان کار یا خانوادههای کمبرخوردار استفاده کنند. این اتفاق در ذات خود مثبت است و در بسیاری از مواقع نتایج قابل توجهی نیز داشته است. اما اعتماد مردم به یک چهره سرشناس و شناخته شده، جایگزین مناسبی برای شفافیت مالی نیست. فردی که بر اساس محبوبیت اجتماعی خود موفق به جمعآوری کمکهای گسترده مردمی میشود، بیش از دیگران نیازمند انتشار گزارشهای مالی شفاف است. در غیر این صورت، هر ابهام کوچکی میتواند به بحرانی بزرگ برای اعتماد عمومی تبدیل شود. اعتماد یک دارایی ارزشمند است، اما حسابرسی جایگزین ندارد.
معافیت مالیاتی بدون شفافیت، یک تناقض بزرگ
یکی از ابعاد کمتر مورد توجه ماجرا، مسئله معافیتهای مالیاتی است. خیریهها در تمام دنیا از برخی مشوقها و معافیتهای مالیاتی برخوردارند. این حمایتها با هدف تقویت فعالیتهای عمومی و عامالمنفعه انجام میشود. اما دقیقاً به همین دلیل، شفافیت مالی در این حوزه اهمیت مضاعف پیدا میکند. نمیتوان از یک سو از مزایا، امتیازات و تخفیفهای قانونی بهرهمند شد و از سوی دیگر در برابر افکار عمومی پاسخگو نبود. وقتی فعالان اقتصادی عادی موظف به ارائه اسناد، اظهارنامه و گزارشهای مالی هستند، افکار عمومی حق دارد بداند موسساتی که با عنوان خیریه از برخی امتیازات خاص برخوردارند، منابع خود را چگونه مدیریت میکنند.
آزمون واقعی تازه آغاز شده است
با در نظر گرفتن این نکات، نمیتوان خبری که اخیرا دیوان محاسبات اعلام کرده را پایان ماجرا دانست؛ این تازه آغاز راه است و نقطه تعیینکننده، نتیجه بررسیهاست. باید منتظر ماند و دید که آیا نام شرکتهایی که تکالیف قانونی خود را انجام ندادهاند منتشر خواهد شد؟ آیا وضعیت مالی این مجموعهها مورد بررسی عمومی قرار میگیرد؟ آیا نهادهای ناظر جزئیات تخلفات احتمالی را اطلاعرسانی خواهند کرد؟
اگر پاسخ این پرسشها منفی باشد، خبر اخیر نیز به سرنوشت دهها هشدار فراموششده سالهای گذشته دچار خواهد شد. اما اگر دیوان محاسبات و دیگر نهادهای مسئول واقعاً تصمیم گرفته باشند که مو را از ماست بیرون بکشند، آنگاه ممکن است یکی از مهمترین اصلاحات ساختاری حوزه خیریه در ایران آغاز شود.