به گزارش خبرنگار نگین حاشیه،
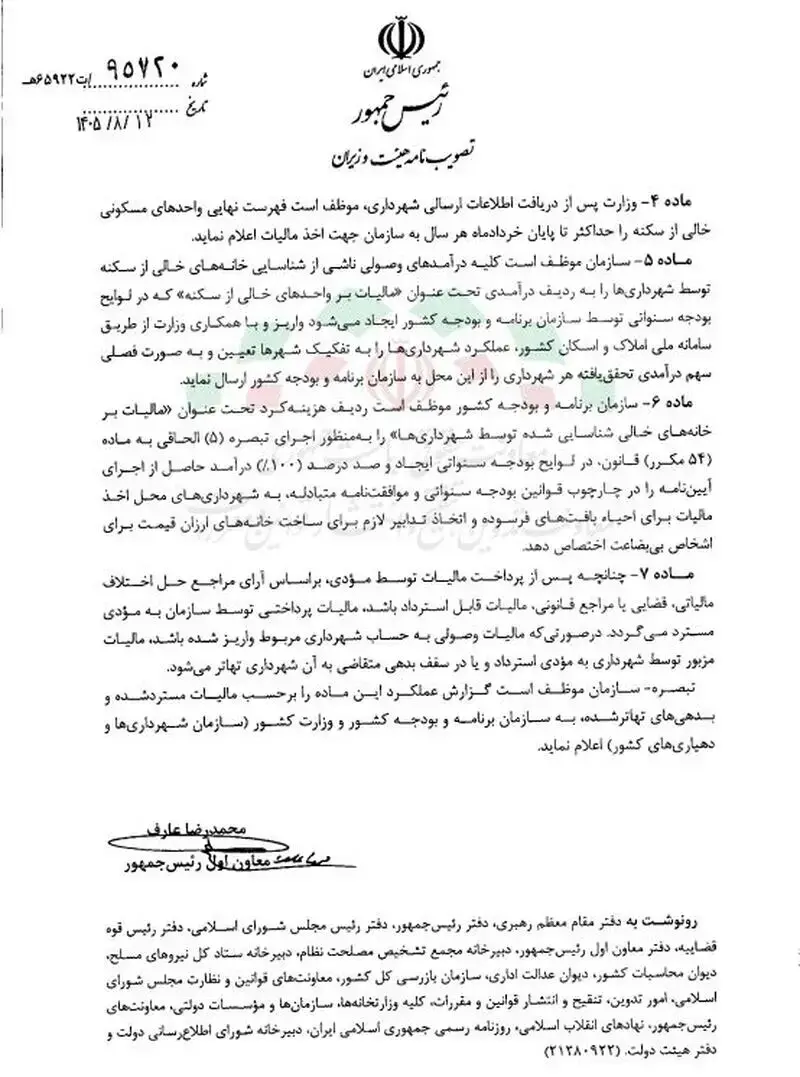
این تصویبنامه در جلسه ۲۹ مهرماه ۱۴۰۵ هیئت وزیران به تصویب رسیده و در تاریخ ۱۲ آبانماه با شماره ۹۵۷۲۰ از سوی معاون اول رئیسجمهور ابلاغ شده است. بر اساس مفاد این آییننامه، شهرداریها نقش تازهای در شناسایی اولیه واحدهای مسکونی خالی از سکنه بر عهده خواهند داشت و اطلاعات جمعآوریشده برای بررسی نهایی و اقدامات مالیاتی در اختیار وزارت راه و شهرسازی قرار میگیرد.
کدام خانهها خالی از سکنه محسوب میشوند؟
بر اساس ماده یک آییننامه اجرایی، واحد مسکونی خالی از سکنه به واحدی گفته میشود که در محدوده شهر قرار داشته باشد و بر اساس اطلاعات ثبتشده در سامانه ملی املاک و اسکان کشور، در مجموع بیش از ۱۲۰ روز در هر سال مالیاتی، ساکن یا کاربر نداشته باشد.
البته برای واحدهای مسکونی نوساز و پروژههای انبوهسازی مهلت جداگانهای در نظر گرفته شده است. بر این اساس، خانههای نوساز پس از گذشت ۱۲ ماه و واحدهای واقع در طرحهای انبوهسازی پس از گذشت ۱۸ ماه از زمان صدور گواهی پایان عملیات ساختمانی، در صورت خالی بودن، مشمول مقررات این آییننامه خواهند شد.
شهرداریها چگونه خانههای خالی را شناسایی میکنند؟
مطابق ماده ۲، شهرداریهای شهرهای مشمول باید با استفاده از سامانههای موجود و ظرفیتهای اطلاعاتی خود، شناسایی اولیه واحدهای مسکونی خالی را انجام دهند.
اطلاعات مربوط به صدور پروانه ساختمانی، گواهی پایان کار، قبوض عوارض و بهای خدمات و سایر دادههای در اختیار شهرداریها از جمله منابعی است که برای شناسایی این واحدها مورد استفاده قرار میگیرد.
در مرحله بعد، مطابق ماده ۳، شهرداریها موظفاند اطلاعات واحدهای شناساییشده را از طریق دسترسی ایجادشده در سامانه ملی املاک و اسکان کشور به وزارت راه و شهرسازی ارسال کنند.
این اطلاعات باید به تفکیک شماره ملی متقاضی یا مالک درجشده در پروانه ساختمانی، شماره کدپستی، سهم و مساحت واحد مسکونی ثبت و ارائه شود.
مهلت وزارت راه برای اعلام فهرست نهایی خانههای خالی
بر اساس ماده ۴ آییننامه، وزارت راه و شهرسازی پس از دریافت اطلاعات شهرداریها، مسئول بررسی و تهیه فهرست نهایی واحدهای مسکونی خالی از سکنه است.
این وزارتخانه موظف شده است فهرست نهایی را حداکثر تا پایان خردادماه هر سال برای انجام اقدامات مالیاتی به سازمان امور مالیاتی کشور اعلام کند.
همچنین ماده ۵ سازمان امور مالیاتی کشور را مکلف کرده است تمام درآمدهای وصولشده ناشی از شناسایی خانههای خالی توسط شهرداریها را در ردیف درآمدی مربوط به مالیات بر واحدهای خالی از سکنه در لوایح بودجه سنواتی منظور کند.
۱۰۰ درصد درآمد مالیات خانههای خالی به شهرداریها اختصاص مییابد
یکی از مهمترین بخشهای آییننامه جدید، نحوه تخصیص درآمد حاصل از مالیات خانههای خالی است. بر اساس ماده ۶، سازمان برنامه و بودجه کشور موظف است در لوایح بودجه سنواتی، ۱۰۰ درصد درآمد حاصل از اجرای این آییننامه را در چارچوب قوانین بودجه سنواتی و موافقتنامههای متبادله، به شهرداری محل اخذ مالیات اختصاص دهد.
طبق این ماده، منابع اختصاصیافته باید صرف احیای بافتهای فرسوده و اتخاذ تدابیر لازم برای ساخت خانههای ارزانقیمت برای اشخاص بیبضاعت شود.
به این ترتیب، درآمد حاصل از اجرای این آییننامه قرار است به جای اختصاص به مصارف عمومی، در محل اخذ مالیات و برای اهداف مرتبط با نوسازی شهری و تأمین مسکن ارزانقیمت هزینه شود.
تکلیف مالیاتهای قابل استرداد چیست؟
ماده ۷ آییننامه به وضعیت مالیاتهایی پرداخته است که پس از پرداخت، در جریان رسیدگی مراجع قانونی قابل استرداد تشخیص داده میشوند.
بر اساس این ماده، چنانچه پس از رسیدگی مراجع قانونی مشخص شود مالیات پرداختشده از سوی مؤدی قابل استرداد است، سازمان امور مالیاتی کشور موظف به بازپرداخت آن خواهد بود.
در مواردی که مالیات وصولشده پیشتر به حساب شهرداری مربوط واریز شده باشد، مبلغ مستردشده از محل سقف بدهی شهرداری به آن تهاتر خواهد شد.
همچنین طبق تبصره این ماده، سازمان امور مالیاتی کشور موظف است گزارش عملکرد سالانه اجرای آییننامه را به همراه میزان مالیاتهای مستردشده و بدهیهای تهاترشده، به سازمان برنامه و بودجه کشور و وزارت کشور ارائه کند.
بر اساس این مصوبه، شهرداریهای شهرهای بالای ۱۰۰ هزار نفر جمعیت در کنار وزارت راه و شهرسازی و سازمان امور مالیاتی، در فرآیند شناسایی و مالیاتستانی از خانههای خالی نقش خواهند داشت و درآمد حاصل از اجرای این سازوکار نیز برای احیای بافتهای فرسوده و ساخت مسکن ارزانقیمت در اختیار شهرداریهای محل اخذ مالیات قرار میگیرد.